Planejamento Financeiro: organize sua vida e construa um plano de ação
Antes de buscar o melhor investimento, a maior rentabilidade ou a próxima oportunidade do mercado, existe uma etapa que precisa vir primeiro: colocar sua vida financeira em ordem.
O serviço de Planejamento Financeiro parte de um diagnóstico da sua realidade para organizar orçamento, dívidas, reserva de emergência, metas e prioridades. A proposta é transformar informações dispersas em um plano de ação claro e compatível com a sua vida.
Você entende onde está, define para onde quer ir e estabelece quais decisões precisam vir primeiro — sem improviso e sem tentar resolver tudo ao mesmo tempo.
O que você recebe no Planejamento Financeiro
Uma análise estruturada da sua realidade financeira para transformar prioridades, objetivos e decisões em um plano claro de próximos passos.
Diagnóstico financeiro
Visão organizada da sua renda, gastos, dívidas, compromissos e situação financeira atual.
Definição de prioridades
Identificação do que precisa ser resolvido primeiro, do que pode esperar e de onde concentrar seus esforços.
Metas e objetivos
Organização dos seus objetivos financeiros de acordo com prazo, importância e capacidade financeira.
Plano de ação
Definição dos próximos passos para organizar o orçamento, fortalecer sua segurança financeira e avançar na construção de patrimônio.
Para quem é o Planejamento Financeiro?
✔️ Para quem sente que ganha, mas não consegue organizar para onde o dinheiro vai
✔️ Para quem precisa estruturar orçamento, dívidas e compromissos antes de pensar em investir
✔️ Para quem ainda não possui uma reserva de emergência adequada
✔️ Para quem tem objetivos financeiros, mas não sabe quais devem ser as prioridades
✔️ Para quem quer transformar renda e estabilidade em um plano concreto de construção patrimonial
Planejamento ou Mentoria: qual a diferença?
O Planejamento Financeiro é indicado para quem precisa organizar a situação atual, definir prioridades e transformar objetivos em um plano estruturado de próximos passos.
A Mentoria Financeira é indicada para quem, além de uma direção inicial, deseja acompanhamento ao longo do processo para desenvolver organização, disciplina, conhecimento e autonomia nas próprias decisões financeiras.
Se o foco estiver especificamente na estruturação, revisão ou estratégia da carteira de investimentos, o serviço adequado é a Consultoria de Investimentos.
Primeiro, entenda sua realidade financeira
Investir sem planejamento financeiro pode parecer um avanço, mas muitas vezes apenas esconde uma base financeira frágil. Antes de escolher onde aplicar seu dinheiro, é preciso saber quanto entra, quanto sai, quais dívidas existem, qual margem sobra no mês e quais objetivos realmente importam neste momento.
Quando esses números ficam claros, as decisões deixam de ser tomadas no impulso. A reserva de emergência ganha função, os investimentos passam a ter propósito e cada escolha financeira começa a conversar com a sua realidade.
Quando a falta de planejamento vira dívida
A desorganização financeira raramente aparece de uma vez. Na maioria das vezes, ela começa com pequenos desequilíbrios: uma compra parcelada, um cartão que não fecha, uma emergência sem reserva ou um empréstimo feito para aliviar o mês.
Com o tempo, aquilo que parecia provisório passa a comprometer a renda todos os meses. A pessoa começa a usar crédito para compensar a falta de organização, troca uma dívida por outra e passa a viver sempre tentando recuperar o controle no mês seguinte.
Entre servidores públicos, esse ciclo costuma aparecer com muita força por causa da facilidade de acesso ao crédito consignado. O consignado pode ser útil em situações específicas, mas se torna perigoso quando vira resposta automática para qualquer desequilíbrio no orçamento.
O problema não é apenas o empréstimo. O problema é usar o crédito sem planejamento financeiro, sem olhar o custo total, sem entender o impacto da parcela e sem corrigir a causa do desequilíbrio. Quando isso acontece, o consignado deixa de ser uma ferramenta e passa a ser um sintoma.
O ciclo que precisa ser quebrado
Quando o crédito apenas cobre a falta de margem, o problema muda de forma — mas o ciclo continua.
Sair desse padrão exige clareza, método e decisões compatíveis com a sua realidade. O objetivo não é encontrar uma solução mágica, mas construir uma forma mais consciente de lidar com renda, gastos, dívidas e prioridades.
Os pilares de uma vida financeira organizada
Uma vida financeira mais tranquila não nasce de uma única decisão. Ela é construída a partir de pilares simples: entender a renda, controlar os gastos, organizar dívidas, formar reserva e definir metas.
Por onde começar
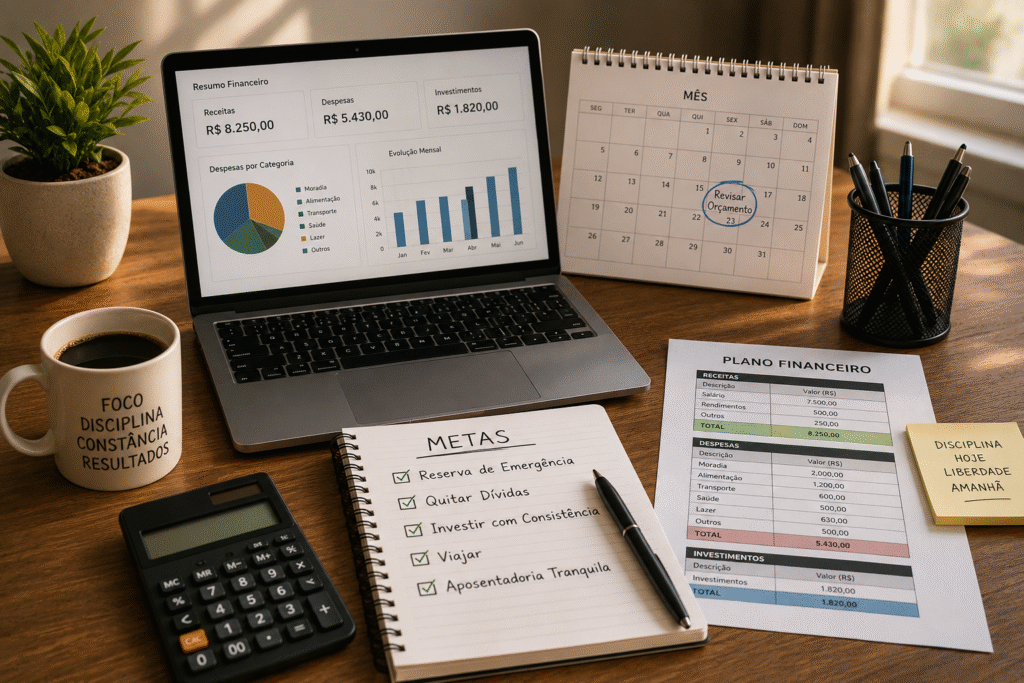
Você não precisa esperar o mês perfeito para iniciar seu planejamento financeiro. O começo pode ser simples: levante sua renda líquida, liste seus gastos fixos, identifique os gastos variáveis e reúna suas dívidas em uma única visão.
Depois disso, escolha uma prioridade inicial. Para algumas pessoas, o primeiro passo será parar de contratar novas dívidas. Para outras, será renegociar parcelas, reduzir gastos invisíveis ou começar uma reserva de emergência, ainda que com pouco.
O importante é não tentar resolver tudo ao mesmo tempo. Planejamento financeiro é construção: pequenas decisões repetidas com método costumam produzir mais resultado do que grandes promessas feitas no impulso.
Conteúdos recomendados para organizar sua vida financeira
Aprofunde os principais temas de organização, planejamento e decisões financeiras para colocar seu plano em prática.
🎯 Como Criar Metas Financeiras Realistas e Alcançá-las
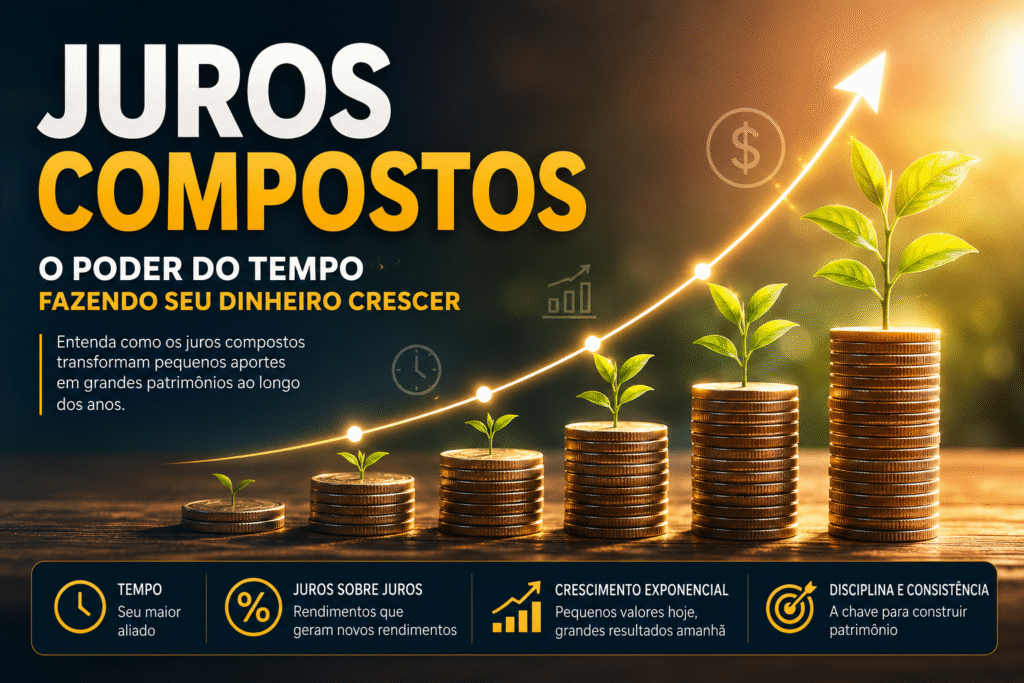
💰 O que são juros compostos e como fazer o dinheiro trabalhar para você
📋 Organização Financeira em 5 Passos Práticos
Transforme sua organização financeira em um plano de ação
Se você quer entender sua situação atual, organizar prioridades e definir os próximos passos com clareza, o Planejamento Financeiro pode ser o ponto de partida.